A constituição de um novo CNPJ exige rapidez para que a operação comece sem entraves fiscais. Nesse cenário, obter o certificado digital empresa é o passo decisivo para garantir a regularidade do negócio desde os seus primeiros dias de funcionamento ativo no mercado.
Muitos empreendedores desconhecem o momento exato de emitir essa assinatura eletrônica ou como utilizá-la com segurança. Cabe ao contador liderar essa jornada, orientando sobre a emissão junto à ICP-Brasil e implementando processos que evitem o compartilhamento inseguro de senhas.
Neste guia, você entenderá o cronograma ideal de emissão para novas empresas e como a contabilidade pode estruturar uma gestão de acessos eficiente, eliminando riscos jurídicos e operacionais com o uso de tecnologia especializada.
Em empresas com várias áreas e filiais, a gestão de certificados digitais para empresas registra quem usou cada certificado e limita o que cada pessoa pode fazer.
Sumário
- O momento ideal para emitir o certificado digital empresa na abertura do CNPJ
- A responsabilidade do contador no uso seguro do e-CNPJ e e-CPF do cliente
- Rastreamento com registro automático vs. uso cego: comparativo de segurança e controle
- Como orientar o compartilhamento de chaves criptográficas sem expor a empresa recém-aberta
- Conclusão
- Perguntas Frequentes
O momento ideal para emitir o certificado digital empresa na abertura do CNPJ
A constituição de um novo negócio exige o cumprimento de diversas etapas burocráticas e legais. Logo após o registro do contrato social na Junta Comercial e a obtenção do CNPJ, surge o momento crucial para providenciar o dispositivo de assinatura eletrônica corporativa. Essa ferramenta de identificação funciona como uma assinatura com validade jurídica, sendo fundamental para que a organização realize suas primeiras operações obrigatórias sem interrupções ou penalidades.
Adiar essa emissão pode travar processos essenciais de viabilização do empreendimento. Logo no início das atividades, a presença dessa tecnologia é requisitada para as seguintes demandas centrais:
- Enquadramento tributário: Permite a opção por regimes simplificados, como o Simples Nacional, dentro dos prazos estritos exigidos pela legislação vigente.
- Emissão de documentos fiscais: Viabiliza o faturamento do negócio por meio do credenciamento para emissão de Nota Fiscal Eletrônica (NF-e).
- Relacionamento com órgãos públicos: Garante o acesso imediato ao portal da Receita Federal do Brasil para o envio de declarações e cumprimento de obrigações acessórias.
A emissão deve ser realizada por meio de uma Autoridade Certificadora credenciada à infraestrutura da ICP-Brasil, assegurando total conformidade legal. Sob esse prisma, para entender melhor qual modelo atende a essas demandas iniciais, vale analisar o certificado digital a1 vs a3 para contabilidade. A partir do momento em que a chave pública correspondente ao e-CNPJ é gerada, a empresa está tecnologicamente habilitada para assinar contratos, realizar transações bancárias de forma segura e cumprir todas as exigências fiscais.
Portanto, orientar o cliente a realizar essa emissão imediatamente após a saída do CNPJ evita atrasos críticos na entrega das primeiras obrigações acessórias e garante que o fluxo operacional comece de maneira fluida. Contar com um gerenciador de certificados digitais auxilia a manter o controle de todas as credenciais da carteira de clientes desde a abertura, evitando falhas de comunicação e promovendo uma gestao eficiente de certificados digitais que impacta positivamente a produtividade da equipe.
A responsabilidade do contador no uso seguro do e-CNPJ e e-CPF do cliente
Durante a abertura de uma nova organização, o contador desempenha um papel que vai muito além da burocracia fiscal. Com efeito, ele se torna o guardião da identidade digital do cliente. Ao orientar a emissão do primeiro recurso de autenticação, o profissional assume a custódia de chaves criptográficas que possuem validade jurídica equivalente à de uma assinatura de próprio punho em cartório.
Centralizar documentos eletrônicos como o e-CNPJ e o e-CPF exige processos rigorosos de proteção de dados. O compartilhamento inadequado de senhas e arquivos de homologação por canais inseguros gera vulnerabilidades severas, expondo a contabilidade e o cliente a fraudes e autuações da Receita Federal do Brasil. Sem controle de uso, o escritório perde a capacidade de provar quem usou o certificado digital.
Por conseguinte, para mitigar esses riscos operacionais e jurídicos, o escritório contábil deve adotar práticas indispensáveis de segurança da informação:
- Rastreabilidade total: Registrar de forma automática qual colaborador utilizou a assinatura digital e em qual horário o ato foi realizado;
- Acessos granulares: Limitar as permissões de uso de cada credencial de acordo com a função do departamento dentro do escritório;
- Armazenamento blindado: Eliminar o arquivamento de chaves privadas em planilhas compartilhadas ou pastas públicas da rede local, descobrindo onde guardar o certificado digital com segurança.
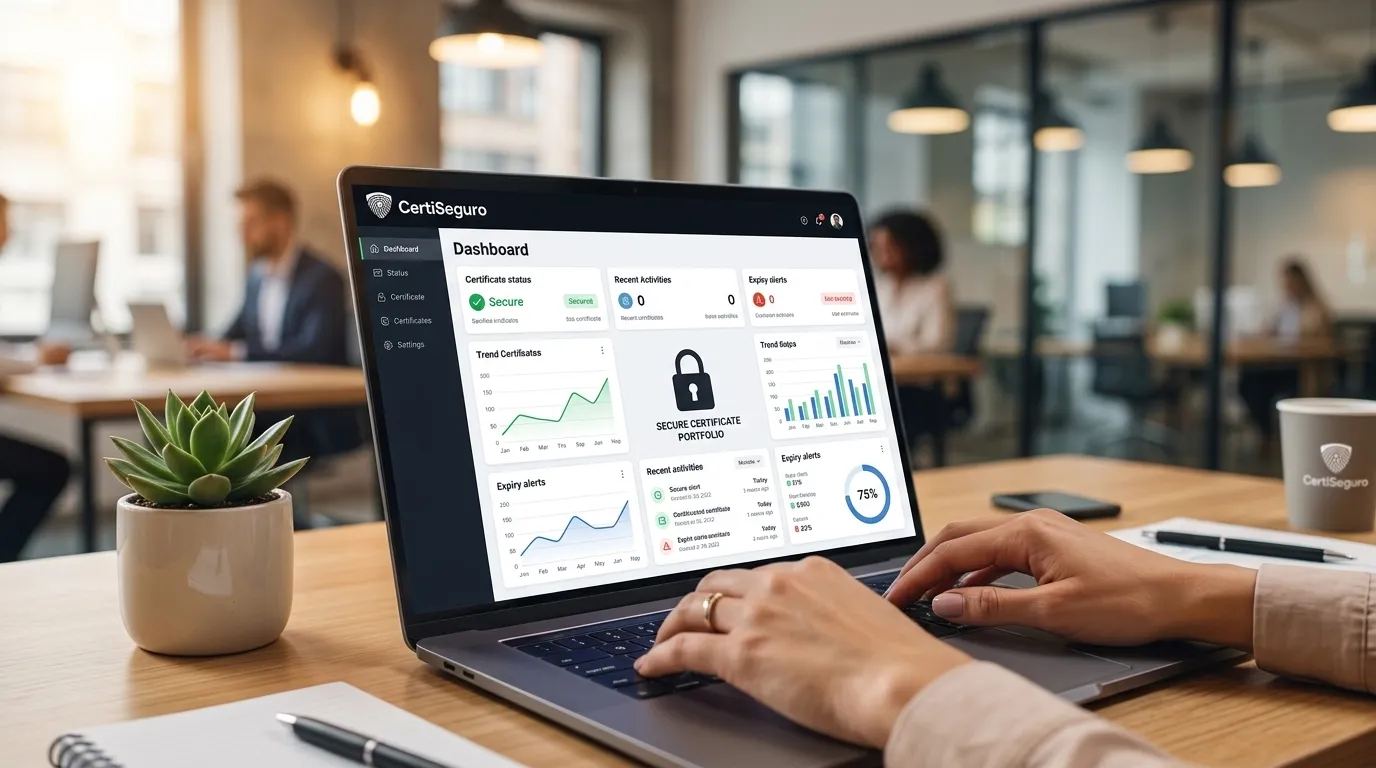
Utilizar a plataforma CertiSeguro transforma essa gestão. Ela monitora acessos aos certificados das empresas clientes, registrando evidências de uso que protegem o contador contra passivos trabalhistas e fiscais através de um eficiente gerenciador de certificados digitais. Dessa forma, garante-se conformidade técnica com as normas da ICP-Brasil, gerando segurança para ambas as partes.
Rastreamento com registro automático vs. uso cego: comparativo de segurança e controle
A gestão de uma identidade eletrônica corporativa exige responsabilidade jurídica e técnica. No modelo tradicional de escritórios contábeis, o uso compartilhado desses ativos ocorre de forma descentralizada, gerando vulnerabilidades severas que expõem a contabilidade a riscos operacionais e fiscais perante a Receita Federal do Brasil.
| Critério de Análise | Uso Cego (Método Tradicional) | Plataforma CertiSeguro |
|---|---|---|
| Nível de rastreabilidade de uso | Sem controle de quem acessou os sistemas governamentais. | Monitoramento de acessos e registro automático de uso. |
| Segurança de senhas | Compartilhamento inseguro via planilhas ou mensageiros. | Armazenamento criptografado com acessos restritos por usuário. |
| Prevenção de passivo fiscal/trabalhista | Inexistente; impossível provar autoria de envios incorretos. | Rastreamento e evidência de acessos com auditoria completa. |
| Controle de vencimentos | Descentralizado, dependendo de anotações manuais ou e-mails. | Painel centralizado com alertas automáticos de expiração. |
A ausência de rastreamento expõe a empresa a fraudes e erros de transmissão que podem resultar em autuações pesadas. Em consequência disso, sem a rastreabilidade adequada, o escritório assume a culpa por qualquer inconsistência gerada na folha de pagamento ou em obrigações acessórias importantes, o que torna fundamental saber se é possível saber quem usou meu certificado digital para resguardar a operação.
Para reverter esse cenário de vulnerabilidade e implementar uma governança digital robusta, os escritórios de contabilidade devem adotar práticas focadas em conformidade corporativa e segurança da informação, as quais incluem:
- Centralização do controle de chaves criptográficas sob a infraestrutura oficial da ICP-Brasil;
- Substituição do compartilhamento direto de senhas pelo uso de procuração eletrônica sempre que aplicável, utilizando soluções específicas de controle de acesso aos certificados;
- Auditoria constante de acessos para blindagem jurídica contra eventuais passivos trabalhistas.
Como orientar o compartilhamento de chaves criptográficas sem expor a empresa recém-aberta
Durante a abertura de um novo negócio, o uso compartilhado de credenciais é uma prática comum, mas que traz sérios riscos jurídicos e operacionais. Para proteger a assinatura eletrônica recém-criada, o contador deve orientar o cliente a abolir o envio de senhas por canais inseguros, como aplicativos de mensagens ou e-mails corporativos sem criptografia.
A transmissão inadequada de chaves criptográficas expõe o e-CNPJ a fraudes e invalida a autoria de atos fiscais importantes. Por essa razão, sem um controle rígido, a empresa perde a capacidade de identificar quem assinou um documento ou acessou portais governamentais em seu nome. Saber se é possível saber quem usou meu certificado digital torna-se fundamental para resguardar a responsabilidade jurídica dos envolvidos.
Para garantir uma transição segura e manter a integridade dos dados desde o primeiro dia de operação, o escritório de contabilidade deve estruturar o fluxo de trabalho sob os seguintes critérios:
- Eliminação de planilhas de senhas: Centralizar o armazenamento das chaves em um ambiente seguro, substituindo anotações físicas ou digitais vulneráveis por uma estrutura moderna que ensine como gerenciar a senha do certificado digital sem expor o negócio a riscos.
- Rastreabilidade total de uso: Implementar ferramentas que registrem de forma automática a data, o horário e o IP de cada colaborador que utilizar o e-CPF ou e-CNPJ da organização.
- Substituição por procuração eletrônica: Sempre que aplicável perante a Receita Federal do Brasil, utilizar delegações de poderes para limitar o acesso direto à chave privada da empresa.
Ao adotar a plataforma CertiSeguro, o escritório de contabilidade viabiliza essa gestão segura para seus clientes. A CertiSeguro centraliza os arquivos A1, permitindo o compartilhamento de uso sem a necessidade de expor a senha do certificado aos funcionários. Dessa forma, cria-se uma trilha de auditoria completa, protegendo tanto a empresa recém-aberta quanto os profissionais contábeis contra passivos operacionais através de um completo gerenciador de certificados digitais.
Conclusão
Aberturas de empresas exigem planejamento que vai além do registro do contrato social, demandando atenção rigorosa à segurança da informação. O contador desempenha um papel consultivo indispensável ao orientar o cliente sobre os riscos de compartilhar chaves criptográficas de forma indiscriminada. Implementar processos seguros desde o início resguarda a contabilidade e o novo empreendedor contra passivos jurídicos e operacionais de grande escala.
Adotar a plataforma CertiSeguro assegura que o escritório mantenha controle absoluto sobre o uso de cada e-CNPJ e e-CPF da carteira. Com monitoramento de acessos em tempo real, registro automático de uso e rastreabilidade total das ações no e-CAC ou eSocial, a ferramenta elimina os riscos do uso cego e protege os ativos digitais dos clientes.
Estabeleça uma rotina de excelência operacional e conformidade com a ICP-Brasil desde o primeiro dia de atividade do novo negócio. Proteja sua carteira contábil e ofereça máxima segurança na gestão do certificado digital empresa implementando a tecnologia especializada da CertiSeguro.
Perguntas Frequentes
Quando deve ser emitido o certificado digital empresa na abertura de um negócio?
A emissão deve ser providenciada imediatamente após a obtenção do CNPJ e o registro dos atos constitutivos na Junta Comercial. Esse dispositivo eletrônico é essencial para que a empresa possa formalizar sua opção pelo Simples Nacional dentro dos prazos legais, além de viabilizar a emissão da primeira Nota Fiscal Eletrônica (NF-e) e o envio seguro de declarações ao portal da Receita Federal do Brasil.
Qual a diferença jurídica entre o e-CNPJ e o e-CPF na rotina da contabilidade?
O e-CNPJ representa a pessoa jurídica ativa perante órgãos públicos e permite assinar atos em nome do CNPJ sob a ICP-Brasil. Já o e-CPF é a identidade digital da pessoa física, ideal para o sócio-administrador assinar atos pessoais ou atuar como procurador legal do negócio. Ambos devem ser emitidos por uma Autoridade Certificadora credenciada para garantir total validade jurídica e segurança criptográfica.
Como evitar fraudes ao compartilhar a assinatura digital da empresa com terceiros?
Para mitigar riscos, o contador deve orientar a eliminação de planilhas de senhas compartilhadas. O método recomendado para conformidade consiste em adotar procurações eletrônicas outorgadas pela Receita Federal do Brasil ou utilizar o painel de gerenciamento da CertiSeguro, que garante a rastreabilidade total, gravação de evidências de acessos e monitoramento sem a necessidade de expor diretamente as senhas e chaves privadas do negócio.